
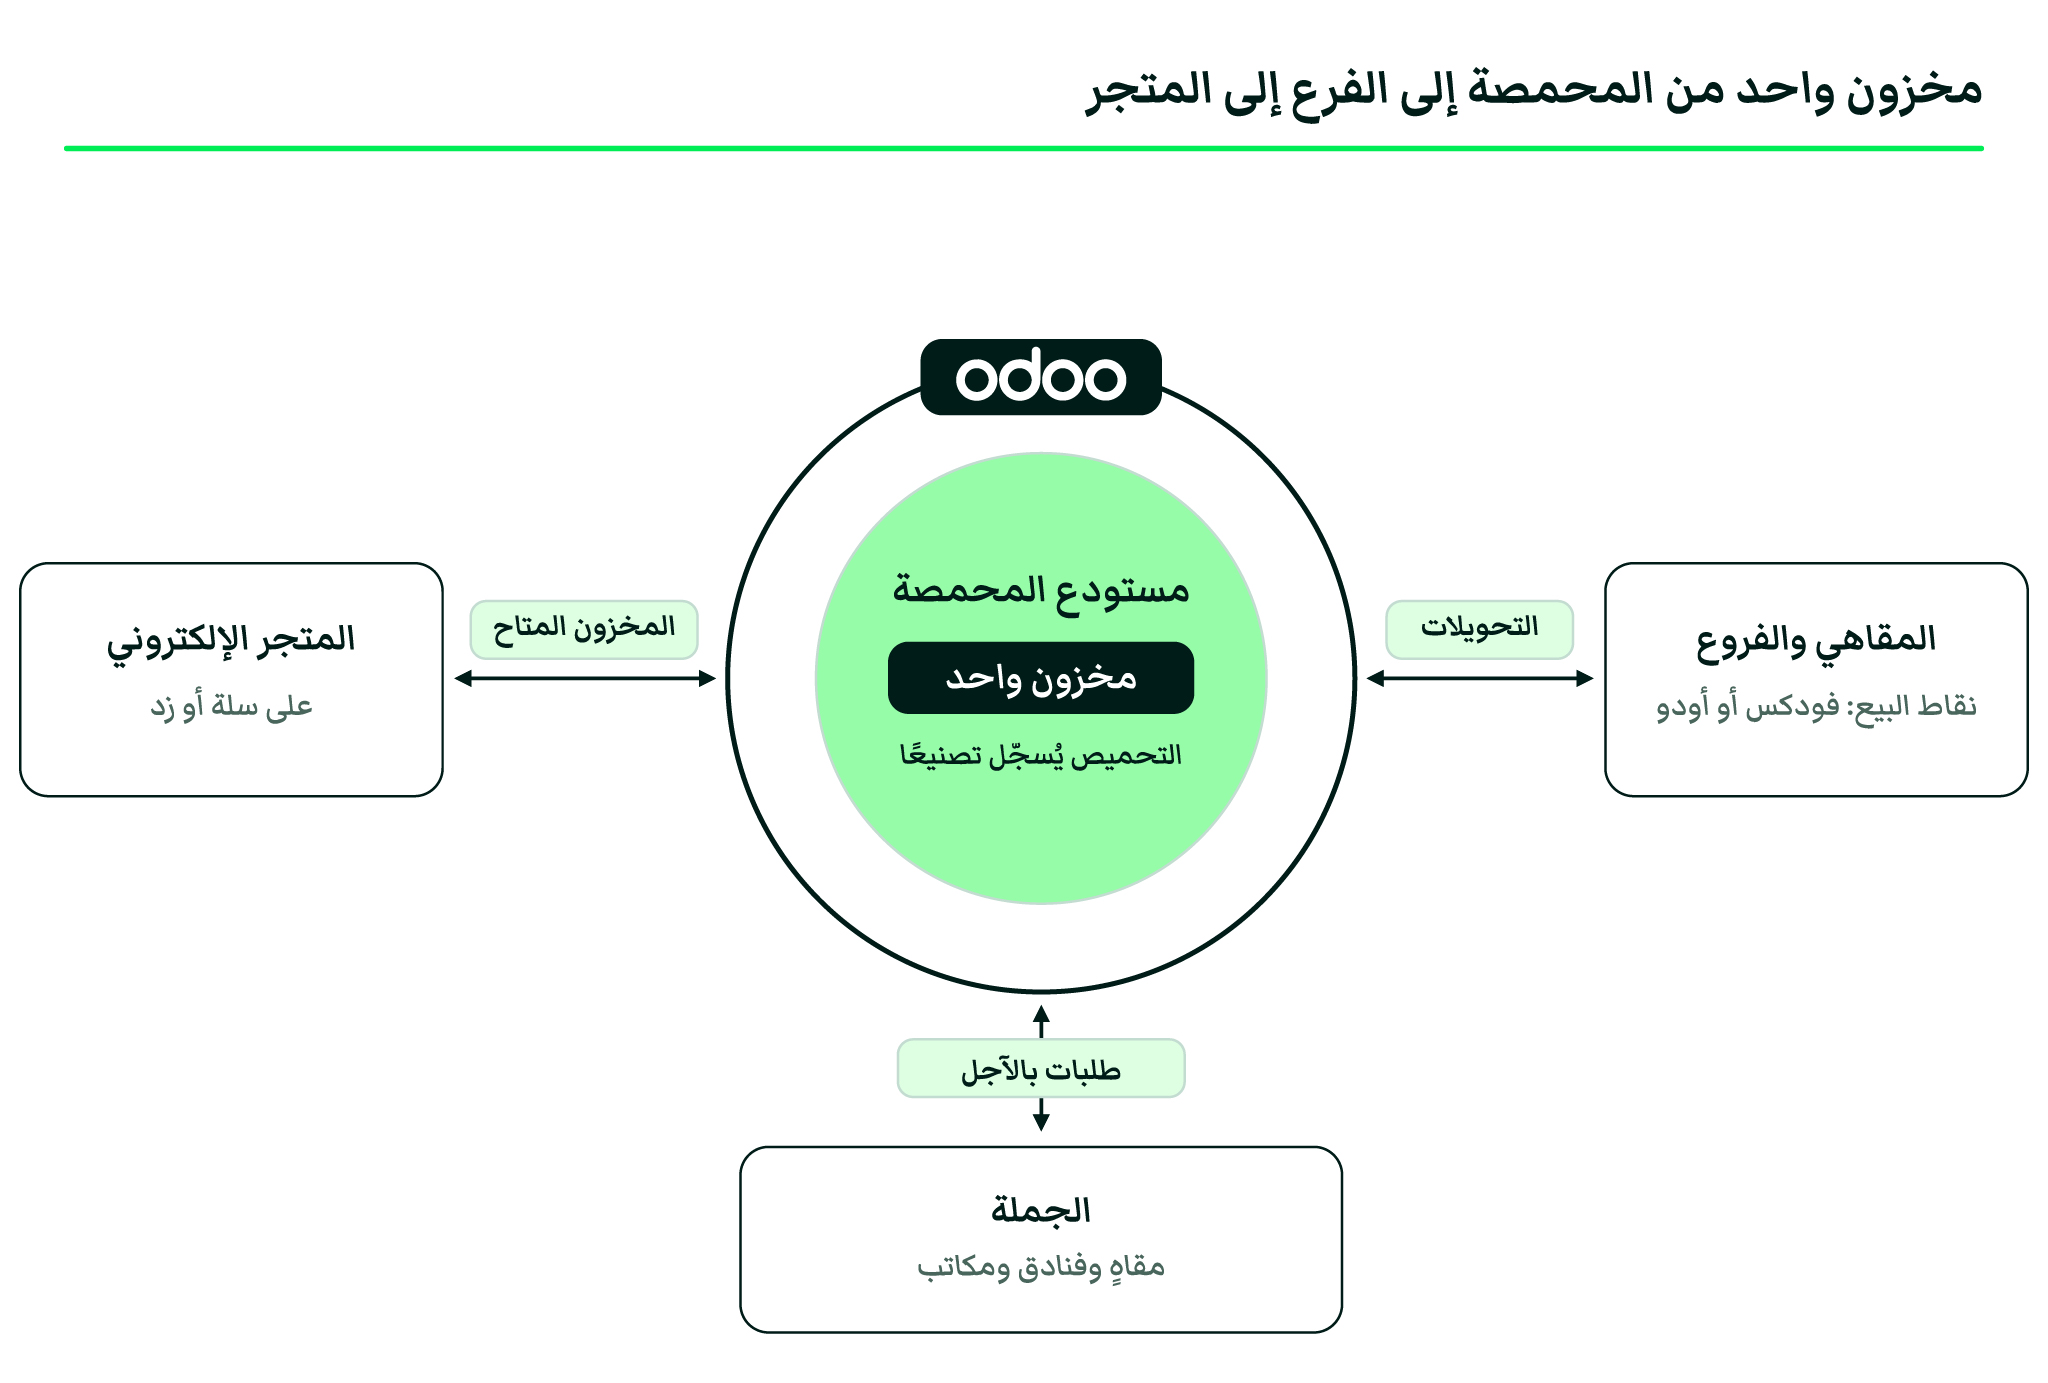
- ثلاث قنوات بيع ورصيد مخزون واحد: المحمصة والفروع والمتجر تسحب كلها من الرصيد نفسه.
- التحميص عملية إنتاج لا مجرد تحويل للمخزون: أخضر يدخل، ومحمّص يخرج، والفقد بينهما مسجل.
- الفروع تعمل إما بربط فودكس أو على نقاط البيع في أودو. والخياران قائمان، والقرار يعتمد على حجم المقهى في العمل.
- تُحتسب تكلفة الكوب بناءً على تكلفة مكوناته الفعلية، وسطر البن يجب أن يُحسب على الوزن المحمّص لا الأخضر.
- إقفال محاسبي واحد بدلًا من ثلاثة تصديرات وتسوية.
لماذا يُعد هذا النموذج هو الأصعب في قطاع القهوة؟
المحمصة التي تدير مقاهي وتبيع أونلاين في الوقت نفسه هي ثلاثة أعمال باسم واحد. تصنّع، لأن البن الأخضر يدخل والأكياس الجاهزة تخرج. وتبيع تجزئة، لأن الباريستا يبيع كوبًا عبر الكاونتر. وتبيع أونلاين، لأن عميلًا في مدينة أخرى يطلب كيسًا وتأتي شركة الشحن لتأخذه. وأغلب الأنظمة مبنية لواحد من هذه الثلاثة ثم تُلحق به البقية.
ولهذا السبب غالبًا ما تكون أرقام المخزون غير دقيقة، وليس مرجع ذلك إهمالًا من أحد، بل لأن الكيلو نفسه من البن المحمّص يُحسب في نظام نقاط البيع في الفرع، وفي لوحة المتجر الإلكتروني، وفي جدول بيانات في المحمصة، ولا يعرف أي واحد منها ما فعله الآخران اليوم. وإن كنت لا تزال توازن هل ينطبق هذا عليك أصلًا، فمقال هل يحتاج متجرك نظام تخطيط موارد (ERP) هو نقطة البداية. وبارلينا هي النمط التشغيلي نفسه في قطاع مختلف: إنتاج ومستودعات ومتجر إلكتروني على نظام واحد.
ثلاث قنوات وثلاثة أنظمة: نقطة البداية المعتادة
الوضع الذي نراه أكثر من غيره يبدو هكذا. نظام نقاط بيع سحابي في كل فرع، يحمل المنيو والورديات وتحصيل اليوم. ومتجر على سلة أو زد، يحمل المنتجات والطلبات والشحن. ومحاسبة في أداة منفصلة، تتغذى على ما يُصدَّر في نهاية الشهر. والمحمصة نفسها تعمل على جدول بيانات، لأن لا أداة في المنظومة تفهم أن 60 كيلو من البن الأخضر تصير نحو 50 كيلو محمّصًا، ثم تصير أكياسًا، وكيلوات للفروع، وأكياس جملة.
كل أداة تؤدي عملها بشكل جيد، والخلل في الفراغات بينها. يُحسب المخزون ثلاث مرات ويُسوّى مرة في الشهر. ويُباع كيس أونلاين وفي الفرع في العصر نفسه، والنظامان يفترضان أنه ما زال متوفرًا. ولا أحد يستطيع تحديد التكلفة الفعلية لكوب القهوة، لأن البن الذي فيه لم يُربط يومًا بدفعة التحميص التي جاء منها. ويبدأ الإقفال الشهري بثلاثة تصديرات وتسوية يدوية.
التحميص كعملية إنتاجية
الخطوة التي تحوّل الأنظمة الثلاثة إلى نظام واحد هي التعامل مع التحميص كعملية إنتاج فعلية لا كمجرد نقل مخزني.
يُشترى البن الأخضر ويُستلم كمخزون بوحدته، الكيلو عادة. ثم تستهلك دفعة التحميص بنًا أخضر وتنتج بنًا محمّصًا، والفرق بين الوزنين هو الفقد، وهو نحو 15 إلى 18 بالمئة حسب درجة التحميص. ويجب تسجيل هذا الفقد بدقة، لأنه الفرق بين تكلفة تثق بها وتكلفة تجمّل كل منتج تبيعه.
ومن البن المحمّص، تنتج قائمة المواد ما تبيعه كل قناة فعلًا. فكيس التجزئة 250 غرامًا يستهلك 250 غرامًا من البن المحمّص، زائد الكيس والصمام والملصق. وعبوة الفرع كيلو تستهلك كيلو. وكيس الجملة يستهلك ما يشتريه الحساب. وكل تحميصة تصير دفعة تحمل تاريخ تحميصها، فتكون النضارة خاصية للمخزون لا ملاحظة على ملصق، ويمكن سحب الدفعة الأقدم أولًا تلقائيًا. ومقال إدارة متجر قهوة أونلاين يغطي هذه الآلية بتفصيل، وتطبيق التصنيع هو مكان قائمة المواد والفقد المسجل.
وبعد تسجيل التحميصة، تصير الأكياس الجاهزة مخزونًا في رصيد واحد تسحب منه القنوات الثلاث كلها. وهذا التغيير وحده هو أكثر ما يستفاد من المشروع.
الفروع: فودكس مع أودو، أو نقاط البيع في أودو
هذا هو القرار الذي يجب على كل محمصة لها مقاهي أن تتخذه، وهو خيار قائم يتطلب المفاضلة لا نتيجة محسومة مسبقًا.
أن تبقي فودكس وتربطه: فودكس مُصمم لقطاع الأغذية والمشروبات، وفريقك معتاد عليه بالفعل. فشاشة المطبخ، وتدفقات الطاولات، وتقارير الورديات كلها قوية، ولا أحد يحتاج إلى تدريب جديد. وفودكس ينشر واجهة برمجة تطبيقات (API) ويدير سوق شركاء تكامل، فالربط مع أودو قابل للتنفيذ. وما ليس موجودًا هو تطبيق بضغطة واحدة ينشره فودكس نفسه. وعمليًا أنت إما تنشر أحد الموصّلات من طرف ثالث المعروضة في متجر تطبيقات أودو، أو يُبنى لك الربط على واجهة فودكس حسب إعدادك، وهذا ما تفعله نقلة. وفي الحالتين اسأل سؤالًا واحدًا قبل البدء: من يتولى الصيانة حين يغيّر فودكس واجهته أو ترقّي أنت أودو. وإن كانت مقاهيك تدير برنامج ولاء على بونات، فإن ربط بونات مع أودو يُبقي النقاط وبيانات العملاء مرتبطة بكل عملية بيع بالطريقة نفسها.
أن تنقل الفروع إلى نقاط البيع في أودو: نظام واحد، ودخول واحد، ولا موصّل تصونه، والمخزون ينقص لحظة تسجيل الكوب لا في دورة مزامنة. والمقابل أنك تستبدل أداة مبنية للمطاعم تحديدًا بأداة عامة، وعلى فريقك أن يتعلم شاشة جديدة. وبالنسبة لمحمصة مقاهيها كاونترات تجزئة لا مطابخ كاملة، هذا مقابل سهل عادة. وبالنسبة لمجموعة تدير خدمة طعام كاملة، فليس كذلك. وتطبيق نقاط البيع في أودو هو الصفحة التالية للقراءة.
والخلاصة الصريحة: إن كانت المقاهي هي قلب العمل، أبقِ فودكس واربطه. وإن كانت المقاهي موجودة لتبيع البن الذي تحمّصه، فنقاط البيع في أودو تحذف جزءًا متحركًا كنت ستصونه إلى الأبد.
كيف تحسب تكلفة الكوب
يتكرر هذا السؤال في كل جلسة استكشاف، لكن الإجابة تصبح واضحة ومباشرة بمجرد التعامل مع التحميص كعملية إنتاج.
المشروب منتج له قائمة مواد خاصة، تُضبط كطقم، وهذا يعني أن بيع كوب واحد يتفكك إلى مكوناته وينقص كل واحد منها من المخزون، بدلًا من إنقاص منتج جاهز لم يُنتج قط. والكابتشينو يبدو هكذا.
| المكوّن | الكمية | من أين تأتي تكلفته |
|---|---|---|
| بن محمّص | 18 غرامًا | حصته من دفعة التحميص، محسوبة على الوزن المحمّص |
| حليب | 180 مل | سعر الشراء للتر |
| كوب وغطاء | 1 من كل | سعر الشراء للوحدة |
| غلاف عازل ومحراك | 1 من كل | سعر الشراء للوحدة |
والسطر الأول هو الأكثر تعقيدًا، ولسبب واحد تحديدًا: إذا حُسبت تكلفة البن على الوزن الأخضر لا المحمّص، فكل كوب تبيعه يظهر أرخص مما هو عليه بمقدار فقد التحميص، والخطأ يتراكم بهدوء على مدار السنة. فاحسب تكلفة الدفعة على الوزن الفعلي لما خرج من المحمّصة لا على ما دخلها، ليكون الهامش الذي تقرؤه هو الهامش الفعلي عندك.
وثمة نقطة تستحق الحسم مبكرًا: إن بقيت الفروع على فودكس، فكلا النظامين قادر على حمل وصفة، وواحد منهما فقط يجب أن يكون المرجع لما يستهلكه الكوب. فاحسم ذلك أثناء الإعداد لا حين تكتشف الاختلاف في أول إقفال شهري.
مخزون واحد وإقفال واحد
بعد تنظيم عملية الإنتاج وربط قنوات البيع، تتغير صورة الأداء اليومي وتصبح المؤشرات أوضح.
المحمصة تحمل المخزون الجاهز، والفروع تستلمه بتحويلات داخلية موثّقة، وهذا يعني أن طلب الفرع حركة مخزون لها سجل لا رسالة على واتساب. والمتجر الإلكتروني يسحب من الرصيد نفسه، وقواعد الحجز تحدد ما يمكن أن تلتزم به الطلبات أونلاين، حتى لا يُفرغ طلب كبير من الموقع رفًّا يعتمد عليه فرع. وحسابات الجملة تسحب من الرصيد نفسه أيضًا، بقوائم أسعارها الخاصة.
والإقفال يتغير أكثر من اليوم نفسه. فبدلًا من ثلاثة تصديرات وتسوية، يكون إيراد الفروع والمتجر والجملة مسجلًا في دفتر واحد مقابل تقييم مخزون واحد. وتطبيق المخزون وتطبيق المحاسبة هما ما يحمل ذلك.
أدوات منفصلة مقابل نظام واحد
مقارنة بين الوضعين، في الأمور التي تكلّف مالًا فعلًا.
| ما تحكم عليه | نقاط بيع ومتجر ومحاسبة منفصلة | نظام واحد |
|---|---|---|
| دقة المخزون | ثلاثة سجلات تُطابق وتُسوّى شهريًا | رصيد واحد يُحدَّث مع كل عملية |
| البيع الزائد | ممكن في أي يوم تبيع فيه قناتان الدفعة نفسها | تمنعه قواعد الحجز |
| تكلفة الكوب أو الكيس | تقديرية، من الوزن الأخضر عادة | محسوبة لكل دفعة من الوزن المحمّص |
| الإقفال الشهري | تصديرات ومطابقة وتسوية يدوية | دفتر واحد وتقييم مخزون واحد |
| التقارير حسب القناة | تُبنى يدويًا كل مرة | تقارير جاهزة على بيانات مشتركة |
| ما يتعطل مع النمو | كل فرع جديد يضيف جردًا وتسوية | الفرع الجديد موقع في النظام |
تنفيذ على مراحل
لا شيء هنا يحتاج إلى انتقال دفعة واحدة، ولا ينبغي أن يكون كذلك. والتسلسل الذي ينجح، وكل مرحلة تعمل قبل أن تبدأ التي بعدها.
- الاستكشاف: المنتجات والوصفات ودرجات التحميص والفروع وقوائم الأسعار والإقفال الحالي.
- المحمصة والمخزون: شراء البن الأخضر، وتوثيق دفعات التحميص والفقد لكل دفعة، والمخزون الجاهز في رصيد واحد.
- الفروع: إما ربط فودكس أو نقاط البيع في أودو، مع تحويلات من المحمصة وخصم الكميات المباعة من المخزون عند إتمام البيع.
- المتجر الإلكتروني: ربط المنصة، لتحجز طلبات الموقع من الرصيد نفسه.
- أول إقفال: شهر واحد يُقفل على الدفتر الجديد بالتوازي مع القديم، ثم يتوقف القديم بعد التأكد من تطابق النتائج.
والترتيب مهم. المخزون قبل الفروع، والفروع قبل المتجر، والإقفال في الآخر، لأن كل مرحلة لاحقة تعتمد على صحة نموذج المخزون.
ماذا بعد ذلك؟
إن كان متجرك على إحدى المنصات السعودية، فالربط مغطى في مقال مستقل: ربط متجر سلة وربط متجر زد. وإن كنت تبيع أونلاين فقط وليست لديك فروع بعد، فمقال إدارة متجر قهوة أونلاين هو الأقرب إليك.
